 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
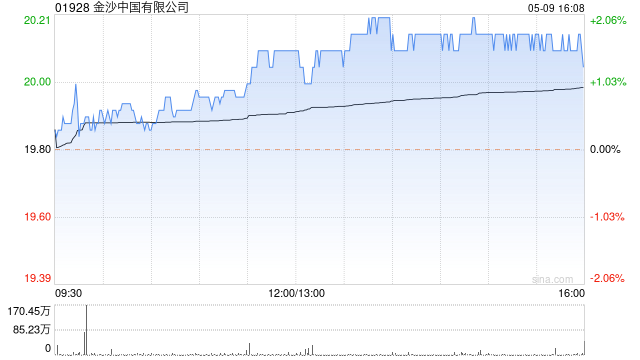
中金发布研报称,维持金沙中国(01928)“跑赢行业”评级,目标价13.50港元,对应2026年9倍EV/EBITDA,较当前股价有19%的上行空间。公司2026年第三季度经调整物业EBITDA为5.29亿美元,符合Visible Alpha一致预期的5.38亿美元及该行预测的5.28亿美元。该行认为,公司业绩主要得益于总博彩收入市场份额提升及赢率回归正常水平。中金维持公司2026年和2027年EBITDA预测。
中金主要观点如下:
元股证券:ygzq.hk2026年第三季度业绩符合Visible Alpha一致预期
金沙中国公布2026年第三季度业绩:净收入19.40亿美元,同比增长2%,环比增长8%,恢复至2019年第三季度水平的92%;经调整物业EBITDA为5.29亿美元,同比下降12%,环比增长23%,恢复至2019年第三季度水平的70%,符合Visible Alpha一致预期的5.38亿美元及该行预测的5.28亿美元。该行认为,金沙中国业绩主要得益于总博彩收入市场份额提升及赢率回归正常水平。
预计贵宾及高端中场业务或将持续承压
中金预计,受到中东区域冲突、跨境税务审查趋严及资本市场波动的影响,高净值客户可能减少到访频率,贵宾及高端中场业务或将持续承压。
2026年第三季度及十一黄金周期间,高端客户人均消费下滑,该行预计中短期内高端业务将进一步疲软。
预计2027年固定运营成本环比持平
该行预计,2027年固定运营成本将环比持平(已剔除基础生活成本上涨因素),得益于公司在博彩收入放缓阶段暂停员工招聘。
管理层致力于提升公司市场份额,同时保持审慎的再投资率水平;竞争对手尚未明显加大对玩家的再投资,营销返点环境缓和。
盈利预测与估值
中金维持2026年和2027年EBITDA预测。公司当前股价对应2026年8倍EV/EBITDA。该行维持“跑赢行业”评级,目标价13.50港元,对应2026年9倍EV/EBITDA,较当前股价有19%的上行空间。
风险提示
口碑信誉配资复苏慢于预期;建设项目造成扰动;竞争加剧可能导致市场份额流失。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 股票配资如何理性
8月17日,国新办就7月份国民经济运行情况举行新闻发布会:前7个月,全国固定资产投资总体下降,但知识产权产品投资快速增长
2026-08-23
今年5月底配资平台开户流程图,据潇湘晨报晨视频《潇湘调查》栏目报道,贵州黔茅营销策划有限公司假借茅台集团名义举办招商峰会
2026-09-01
一、唯一预约渠道 微信搜索进入「2026年广东省城市足球超级联赛」官方小程序,也可关注广东省足球协会、广东发布等官方公众
2026-09-29
炒股配资排名 28日,湖南首宗跨区域出让地块——“湘潭跨001号”在长沙市自然资源网上交易系统完成竞价并顺利成交杠杆配资
2026-08-30
在中国证监会联合多部门整治非法跨境证券活动、香港证监会发布本地监管通函后,香港大型中资银行及本地头部持牌券商,大幅收紧面
2026-08-14